
这两年,AI几乎点燃了整个半导体行业。
英伟达市值一飞冲天,HBM(高频宽内存)供不应求,A股里只要贴上“算力”或“芯片”的标签,股价几乎都被资金轮流爆炒。与此同时,不少国内芯片企业也正在迎来业绩增长。例如:
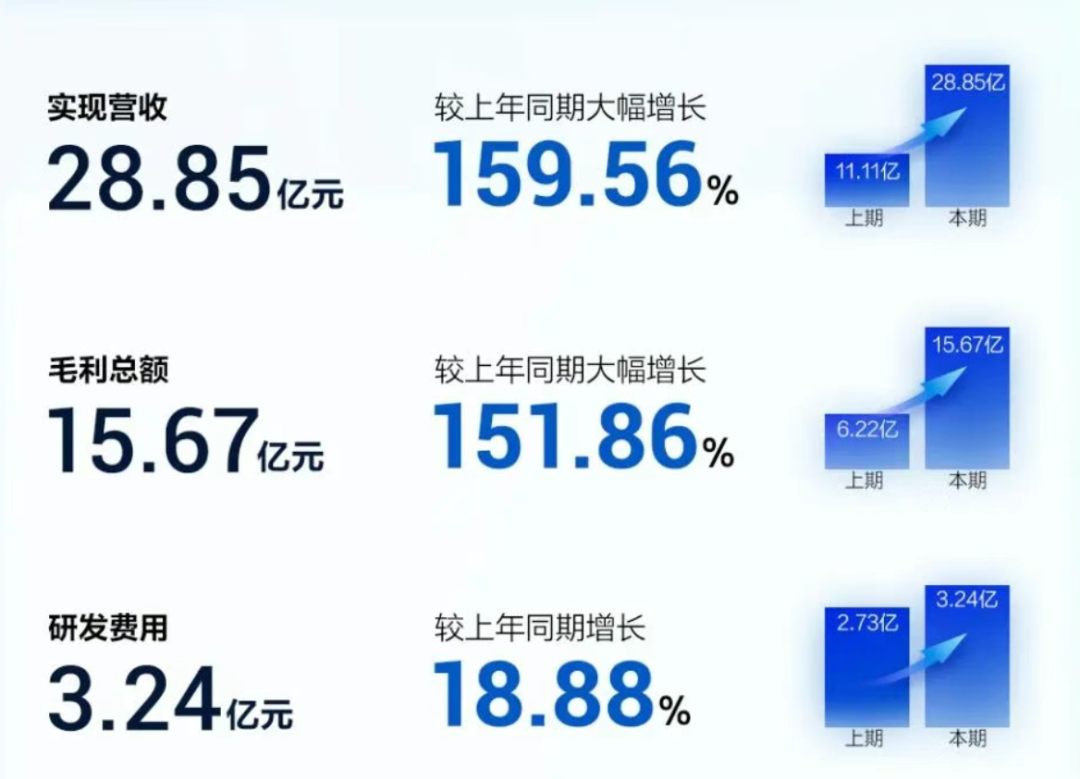
寒武纪(688256):
2026年Q1营收28.85亿元,同比增长159.56%;
研发投入3.24亿元,同比增长18.88%。
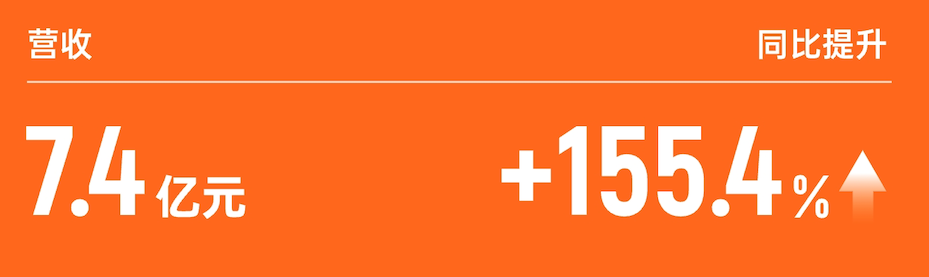
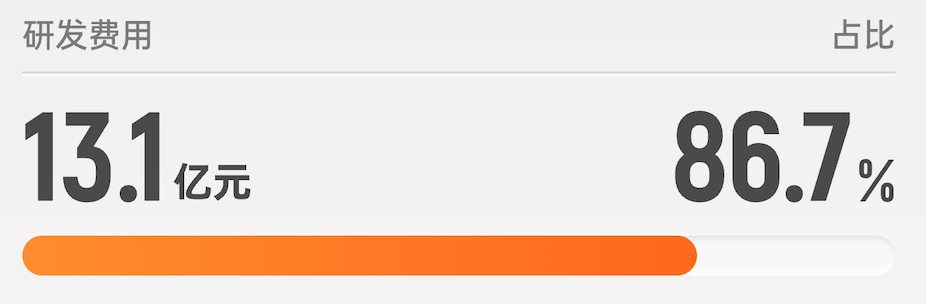
摩尔线程(688795)
2026年Q1营收7.4亿元,同比增长155.4%;
2025年研发费用13.1亿元,占营收比重86.7%。
但在这股热潮背后,却藏着一个有些反常的现象:
芯片越来越赚钱,设计芯片的EDA软件公司,却还在持续亏损。
01
利润大幅下滑,增收不增利
近期,国内三家代表性EDA企业——概伦电子、广立微、华大九天相继发布2026年第一季度财报。结果很一致:营收小幅增长,净利润全部为负。
-
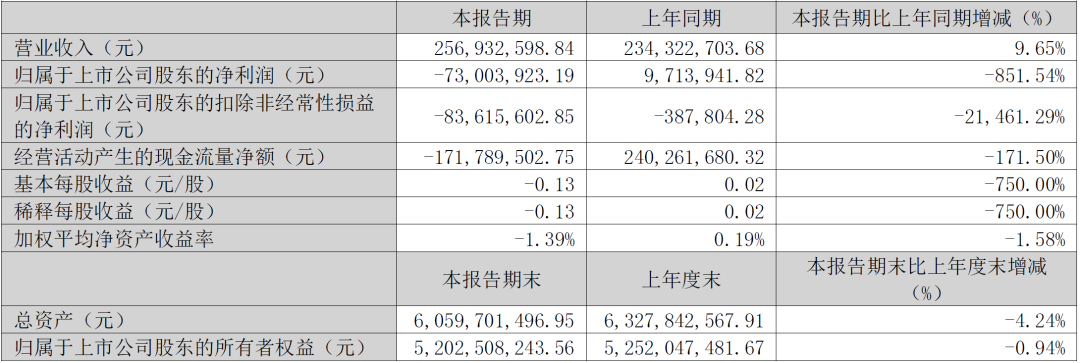
华大九天(301269):
Q1营收约2.57亿元,同比增长9.65%;
母净利润-7300万元,同比下滑851.54%。
-
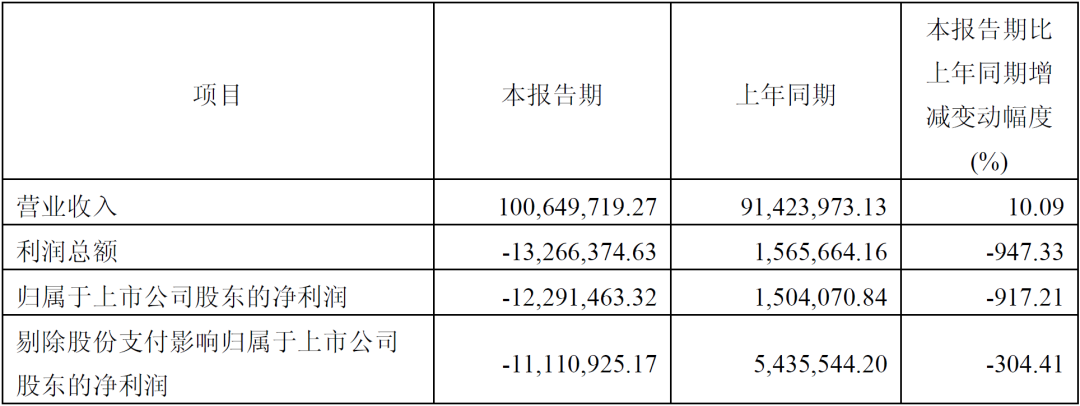
概伦电子(688206):
2026年Q1营收约1.01亿元,同比增长10.09%;
归母净利润-1229万元,同比下降917.21%。
Q1境外收入为1958.29万元,占总营收比重约为19.48%。
-
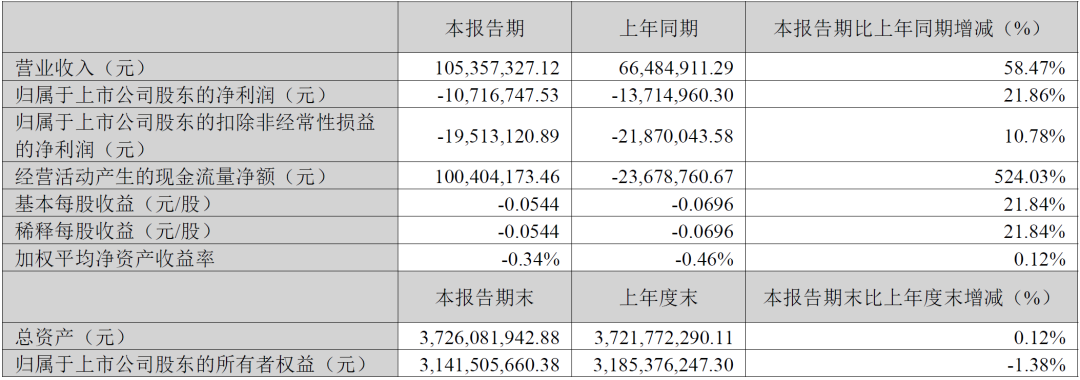
广立微(301095):
Q1营收约1.05亿元,同比增长58.47%;
归母净利润-1072万元,亏损较上年同期收窄21.86%,但仍未扭亏。
02
芯片底层工具
今天的AI GPU、手机SoC动辄集成数百亿晶体管,人类手工根本无法完成设计。从逻辑综合、时序分析到DRC/LVS验证,没有EDA,就很难完成现代芯片开发。
按理说,下游AI芯片需求持续爆发,作为核心基础工具的EDA应该同步受益,但现实情况并没有想象中乐观。
行业仍处于一个典型状态:业务在扩张,但利润被持续投入所抵消。
相比庞大的半导体市场,EDA行业本身规模并不算大,但它却位于整个芯片产业链最上游,直接决定芯片设计效率与先进制程落地能力。
03
为什么EDA难赚钱?
EDA是一个高投入、长周期、慢回报的基础工具行业。
① 研发周期极长
一套核心EDA工具通常需要5–10年持续迭代,并且必须在极高精度要求下长期验证。投入是持续的,但商业化往往滞后多年。
② 巨头生态高度锁定
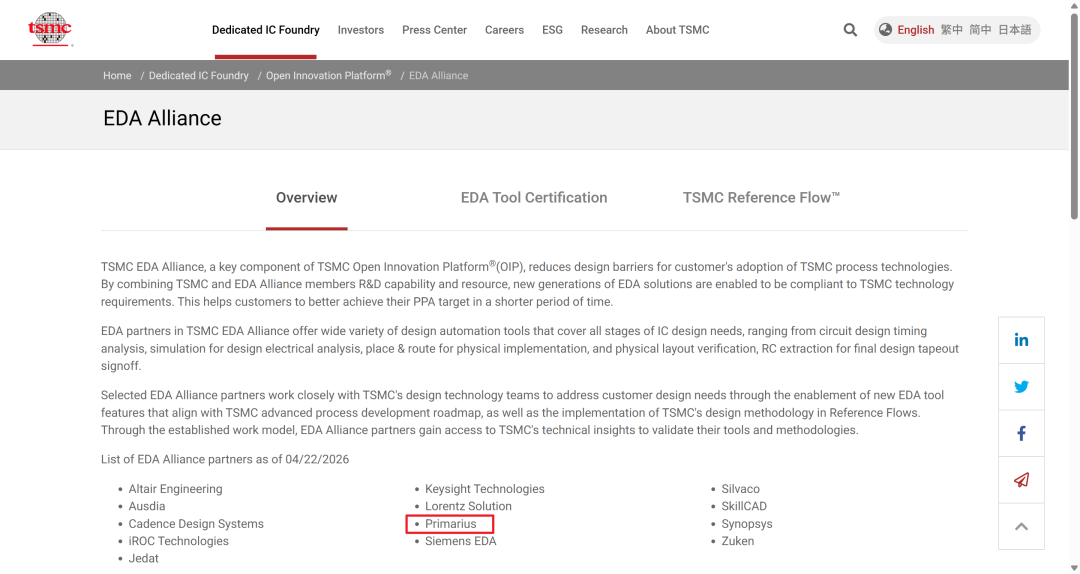
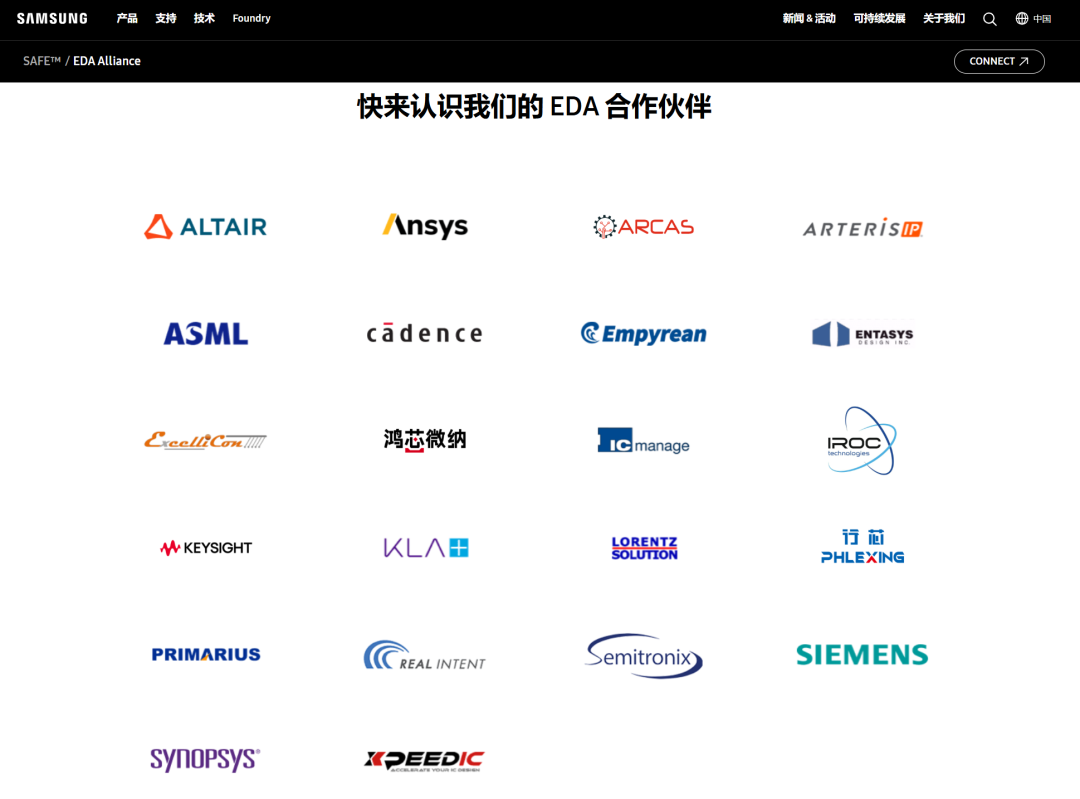
③ 收入与利润严重错位
客户导入EDA工具通常需要多年验证周期,商业收入逐步释放,但研发投入必须提前承担。这导致行业天然呈现:收入增长慢,成本先行释放的结构性错配。
04
AI来了,EDA却更“难”了
AI芯片火爆,EDA一定会同步迎来利润增长?
实际上,AI确实扩大了EDA需求,但芯片复杂度的快速提升,也同步提高了EDA工具的研发难度。
随着AI芯片向 Chiplet架构、3D封装演进,电路复杂度正在迅速提升。
这带来两个直接变化,设计规模更大、系统更复杂,验证与仿真计算量显著上升。
结果就是EDA厂商必须持续升级底层算法、验证体系和工具链能力。
短期来看,AI不仅没有降低EDA行业压力,反而进一步提高了研发投入强度。
05
国产EDA的现实阶段
目前的亏损,本质上更像是中国EDA产业在进行长期能力建设。
这个行业的壁垒,主要集中在工艺理解深度、算法与工具链积累、与晶圆厂及设计客户的协同能力等方面。
同时EDA行业还有一个非常重要的关键特征:客户粘性极高。
一旦工具链真正通过先进制程验证,双方往往会形成长周期合作关系。到那时,后来者即便价格更低,也很难轻易替代。
这也是为什么,EDA行业往往很难在短时间内跑出新的全球级巨头。
AI芯片公司,可能几年就能迎来业绩爆发;但EDA行业,往往需要十几年甚至几十年的持续积累。
EDA承载的不只是软件功能,还包括半导体工艺经验、算法体系与工程方法论的长期沉淀。
这条路注定漫长。但对于中国半导体产业来说,EDA又是一道绕不开的基础能力。
EDA只是国产工业软件中的一个缩影。
—THE END—
关于软服之家
软服之家是中国领先的企业软件行业数据研究机构,致力于构建覆盖全行业的软件产品与厂商数据库,系统性发布具有专业影响力的软件榜单和行业分析报告。自成立以来,软服之家围绕“企业软件选型”与“产业数字化”持续开展研究,其数据成果已成为企业选型、行业观察与投资判断的重要参考依据。
软服之家每年定期发布《软件厂商名录》《细分领域软件榜单》《软件采购指南》等系列数据成果,受到业内权威媒体、软件厂商、科研院校与政策研究机构的关注与引用。越来越多的企业在数字化建设过程中,将软服之家的榜单与数据作为软件采购、系统选型与供应商评估的重要判断标准。如果您的公司或产品暂未被收录,可前往软服之家(ruanfujia.com)提交相关资料。


