

 更新说明
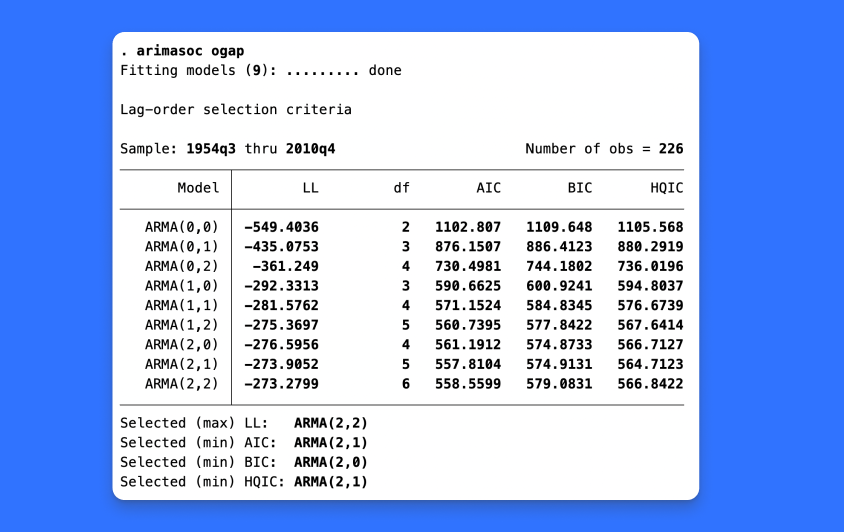 想为您的数据找到最好的ARIMA或ARFIMA模型吗?使用AIC、BIC和HQIC比较潜在模型。使用新的arimasoc和arfimasoc命令来选择自回归和移动平均项的最佳数量。
使用自回归移动平均(ARMA)模型的研究人员必须决定在其模型中包括自回归和移动平均参数的适当滞后数。平衡模型拟合与模型简约性的信息准则通常指导最大滞后数的选择。
arimasoc和arfimasoc通过拟合自回归积分移动平均值(ARIMA)或自回归分数积分移动平均数(ARFIMA)模型的集合并计算每个模型的信息标准来帮助模型选择。arimasoc和arfimasoc计算Akaike信息准则(AIC)、贝叶斯信息准则(BIC)和Hannan–Quinn信息准则(HQIC)。所选择的模型是信息标准值最低的模型。
1、ARIMA 和 ARFIMA 模型的模型选择
2、 AIC、BIC 和 HQIC 信息标准